Alamat Kantor
Rukan Fatmawati Mas Blok 1 Kav.113 Lantai 4, Jakarta Selatan
Nomor telepon
082122285048
Alamat Email
sekretariat@akp2i.or.id
Rukan Fatmawati Mas Blok 1 Kav.113 Lantai 4, Jakarta Selatan
082122285048
sekretariat@akp2i.or.id
 oleh Sekretariat AKP2I
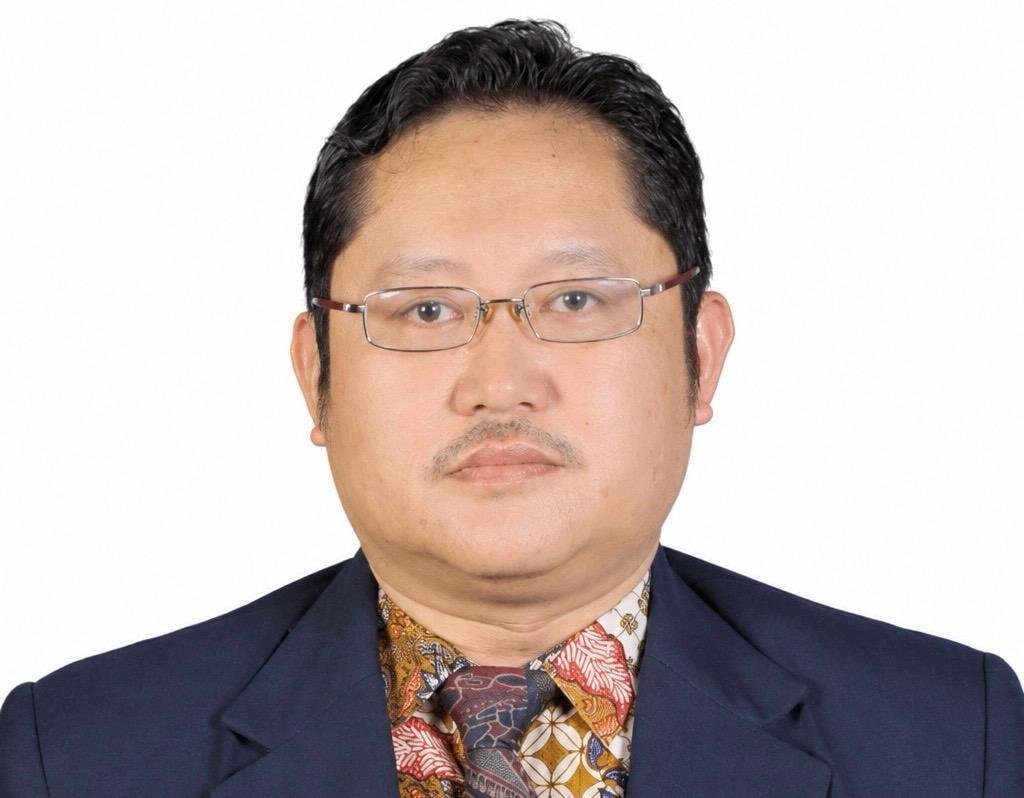
Penulis: M. Awi Ekolaksono, SE.Ak., SH., BKP (Anggota AKP2I Jawa Timur)
Jakarta - Mendalami konsekuensi hukum dan memerhatikan tanggapan komunitas perpajakan di Indonesia terhadap putusan Mahkamah Konstitusi Republik Indonesia (MKRI) Nomor 341/PUU-XXIV/2026, dimana situasinya terasa seakan-akan ada sebuah kepastian hukum baru yang ternyata sebenarnya kepastian Hukum yang sama telah diputuskan sebelumnya dan tetap berlaku sebagai sumber hukum bagi perundang-undangan di Negara Republik Indonesia berdasarkan putusan Nomor 63/PUU-XV/2017.
Ulasan ini, membatasi untuk tidak mengupas dasar-dasar hukum yang mendasari Putusan MKRI No. 63/2017 dan No. 341/2026 karena tempat pembahasan tentang dasar hukum telah dilakukan pada persidangan sebelum kedua putusan tersebut diputuskan di MKRI.
Ulasan ini hanya menyoroti sikap dan tindakan yang harus kita ambil akibat adanya dua Putusan MKRI yang bersifat final dan mengikat sejak diucapkan dan berlaku syah sebagai sumber hukum.
Sebagaimana kita ketahui, pada tahun 2018, MKRI pernah memutuskan dengan Putusan nomor 63/PUU-XV/2017 yang pada Amar putusannya menyatakan frasa “pelaksanaan hak dan kewajiban kuasa” dalam Pasal 32 ayat (3a) Undang-Undang Nomor 28 Tahun 2007 tentang Perubahan Ketiga Atas Undang-Undang Nomor 6 Tahun 1983 tentang Ketentuan Umum dan Tata Cara Perpajakan sebagaimana telah diubah terakhir dengan Undang-Undang Nomor 16 Tahun 2009 tentang Penetapan Peraturan Pemerintah Pengganti Undang-Undang Nomor 5 Tahun 2008 tentang Perubahan Keempat Atas Undang-Undang Nomor 6 Tahun 1983 tentang Ketentuan Umum dan Tata Cara Perpajakan Menjadi Undang-Undang bertentangan dengan Undang-Undang Dasar Negara Republik Indonesia Tahun 1945 secara bersyarat dan tidak mempunyai kekuatan hukum mengikat sepanjang tidak dimaknai hanya berkenaan dengan hal-hal yang bersifat teknis-administratif dan bukan pembatasan dan/atau perluasan hak dan kewajiban warga negara.
Putusan No. 63/PUU-XV/2017 tersebut akhirnya menjadikan Peraturan Menteri Keuangan (PMK) Nomor 229/PMK.03/2014 Tentang Persyaratan serta Pelaksanaan Hak dan Kewajiban Seorang Kuasa tidak memiliki kekuatan hukum mengikat sepanjang tidak dimaknai hanya berkenaan dengan hal-hal yang bersifat teknis-administratif dan bukan pembatasan dan/atau perluasan hak dan kewajiban warga negara.
Baca Juga: https://akp2i.or.id/berita/satu-harga-dua-dasar-pajak
Seiring waktu, setelah diundangkannya Undang-Undang Nomor 6 Tahun 2023 tentang Penetapan Peraturan Pemerintah Pengganti Undang-Undang, pada tahun 2026 Menteri Keuangan menerbitkan PMK No. 44 Tahun 2026 tertanggal 22 Juni 2026 tentang Persyaratan Untuk Menjadi Kuasa Dibidang Perpajakan Dan Tata Cara Pelaksanaan Hak dan Pemenuhan Kewajiban Kuasa Di Bidang Perpajakan, sekaligus mencabut PMK 229/PMK.03/2014.
Bahwa dikemudian hari tenyata PMK 44/2026 tersebut dipandang mengandung tambahan muatan substansi hukum yang dirasa membatasi hak dan kewajiban warga negara. Maka, pada bulan September 2026 dilakukan Judicial Review ke MKRI oleh seorang warga negara yang merasa Hak Konstitusionalnya menjadi hilang akibat terbitnya PMK 44/2026 tersebut.
Pemohon memohon yang pada pokoknya adalah agar MKRI memutuskan putusan yang menegaskan bahwa aturan pelaksana dibawah Undang-Undang adalah hanya bersifat teknis administratif saja, tidak memperluas dan mengurangi hak dan kewajiban Warga Negara yang tidak diatur di norma Undang-Undang yang menjadi cantolan terbitnya PMK 44/2026 tersebut.
Mendasarkan pada ratio decidendi diputusan MKRI terdahulu yaitu Putusan No. 63/PUU-XV/2017 yang tetap berlaku dan memiliki daya ikat erga omnes (berlaku bagi setiap orang) sebagai parameter dalam menilai konstitusionalitas. Maka, JR dengan Nomor Perkara 341/PUU-XXIV/2026 tersebut pada akhirnya diputus oleh MKRI dan dibacakan pada hari Kamis Tanggal 15 Oktober 2026 dengan Amar Putusannya menolak Permohonan Pemohon untuk seluruhnya.
Meskipun Permohonan Pemohon No. 341/2026 ditolak, yang perlu kita perhatikan adalah alasan yang dijadikan dasar pertimbangkan oleh MKRI untuk menolaknya yaitu bahwa pada pokok permohonan pada Perkara No. 341/PUU-XXIV/2026 adalah senapas dengan Putusan MKRI yang pernah diputus dan bersifat final, mengikat serta berlaku sampai saat ini, yaitu Putusan MKRI Nomor 63/PUU-XV/2017.
Sehingga dapat ditarik kesimpulan, PMK No. 44/2026 tidak lagi mempunyai kekuatan hukum mengikat sepanjang tidak dimaknai hanya berkenaan dengan hal-hal yang bersifat teknis-administratif dan bukan pembatasan dan/atau perluasan hak dan kewajiban warga negara mengaju pada Putusan MKRI Nomor 63/PUU-XV/2017 yang masih berlaku sampai saat ini.
Sifat teknis-administratif ini juga telah dilaksanakan oleh Pengadilan Pajak berdasarkan pasal 34 ayat (2) Undang-Undang Pengadilan Pajak dimana kewajiban memenuhi dokumen dan izin untuk beracara dipandang sebagai pelaksanaan persyaratan administratif sebagai dokumen pembuktian bahwa seseorang dapat menunjukkan/melampirkan/memenuhi dokumen administatif yang dimilikinya sehingga dapat beracara pada Pengadilan Pajak.
Pihak-Pihak yang Dilegakan oleh Putusan MKRI
Berdasarkan Putusan nomor 341/PUU-XXXIV/2026, pada akhirnya semua pihak mendapatkan faedah positif dan melegakan oleh semua pihak.
Bagi Kementerian Keuangan, putusan tersebut menjadikan volume pekerjaan menjadi berkurang karena tidak lagi harus menyeleksi/melihat dulu apakah seorang kuasa telah mendapatkan kelulusan uji kompetensi yang diadakan oleh Kementerian atau belum.
Bagi Kuasa Pihak Lain, keputusan MKRI No. 341/PUU-XXXIV/2026 yang menegaskan kembali bahwa Putusan No. 63/PUU-XV/2017 tetap berlaku sehingga pada akhinrya tidak ada kerugian konstitusional yang dialami atau secara penalaran yang wajar akan dialaminya dikemudian hari.
Bagi Wajib Pajak, dengan adanya putusan MKRI No. 341/PUU-XXXIV/2026 jo. No. 63/PUU-XV/2017 tersebut memastikan bahwa didalam memilih kuasa yang diyakininya mampu membantu dalam menjalankan hak dan kewajiban perpajakannya dapat dilakukan secara mandiri dan independen.
Bagi lulusan pendidikan baru, Putusan No. 341/PUU-XXXIV/2026 jo. No. 63/PUU-XV/2017 ini memberi kepastian syarat terknis administratif untuk mencari pekerjaan dibidang perpajakan, yaitu sebagai kuasa wajib Pajak.
Bagi Lembaga Pendidikan formal atapun non formal, Putusan No. 341/PUU-XXXIV/2026 jo. No. 63/PUU-XV/2017 sangat melegakan dan menggembirakan karena lulusannya telah memenuhi syarat administratif apabila ingin menjadi seorang kuasa wajib pajak.
Dikutip dari halaman berita news.dttc.co.id, Kepala Subdirektorat Peraturan KUP dan Penagihan Pajak dengan Surat Paksa DJP Meidijati mengatakan,”Ini sudah kami realisasikan di PMK 44/2026, siapapun boleh menjadi kuasa asalkan memenuhi kompetensi. Berdasarkan Putusan MK terbaru yakni 341/PUU-XXIV/2026 dinyatakan Menteri Keuangan hanya boleh mengatur teknis administrasi, dan memang PMK hanya mengatur tata cara teknis administrasi,"
Sebagaimana diketahui, syarat kompetensi tertentu untuk menjadi seorang kuasa telah diatur berdasarkan pasal 32 ayat (3a) UU KUP yaitu apabila dapat memenuhi salah satu syarat dari 4 jenis syarat yang berdiri sendiri-sendiri yaitu : Jenjang Pedidikan Tertentu, Sertifikasi, dan/atau pembinaan oleh Asosiasi Konsultan Pajak atau Kementerian Kuangan maka seseorang dapat menjadi kuasa wajib pajak.
Pada pasal 32 ayat (3a) UU KUP diatas, pembinaan dari Kementerian Keuangan adalah hanyalah termasuk salah satu model bukti kompetensi tertentu yang dapat dijadikan alat verifikasi administratif, selain model dokumen lain yang juga dapat dijadikan alat verifikasi kompentensi sebagaimana disebutkan pada penjelasan pasal 32 ayat (3a) UU KUP tersebut.
Sebagai komitmen dari bentuk patuh dan menundukan diri pada putusan MK, DJP kedepan tidak boleh melarang kuasa yang dalam menjalankan tugasnya ternyata dapat menunjukkan bukti kompetensi selain Dokumen Pembinaan dari Kementerian Keuangan, karena Pembinaan dari Kementerian Keuangan bukan wakil dan tidak mewakili dari 3 (tiga) jenis syarat lainnya.
Tindakan Konstitusional yang Harus Dilaksanakan
Bahwa oleh karena putusan MKRI adalah bersifat final dan binding, sebagai sumber hukum yang syah, maka semua pihak harus tunduk dan menjalankan putusan MKRI No. 341/PUU-XXXIV/2026 jo. No. 63/PUU-XV/2017 dan sebagai dasar tindakan dan keputusan-keputusannya yang terkait dimasa yang akan datang.
Akhirnya, dengan tidak mengurangi rasa hormat kami kepada semua pihak, dengan adanya putusan MKRI tersebut, marilah kita tetap menjalankan tugas, wewenang, hak dan kewajiban kita masing-masing dengan penuh rasa tanggung jawab dan sesuai dengan peraturan perundang-undangan.